残クレ途中解約で損せず乗り換える方法 残債・査定・追い金を徹底解説
「まだ残クレの支払い途中だけど、別の車へ乗り換えたい……」と悩んでいませんか?
家族が増えて大きな車が必要になった、転勤や引っ越しで車を変えたい、月々の支払いを見直したい、あるいは今の車の価値が高いうちに別の車へ乗り換えたい。残クレ契約中でも、このような理由から車の乗り換えを考える方は少なくありません。
しかし、ディーラーへ相談すると「残債を精算する必要があります」「査定額によっては追い金が発生します」と説明され、結局いくら必要なのか、今乗り換えると損なのか分からなくなってしまう方も多いでしょう。
【結論からお伝えすると、残クレの支払い途中でも車の乗り換えは可能です。】
重要なのは、いきなり次の車を契約することではありません。
残クレ途中で損をせず乗り換えるためには、
「現在の正確な残債」と「今乗っている車の買取相場(査定額)」
この2つを先に確認する必要があります。
現在の車の査定額が残債を上回れば、その差額を次の車の購入資金に充てられる可能性があります。一方、査定額が残債を下回れば、その不足分がいわゆる「追い金」になります。
この記事では、残クレ途中から次の車へ乗り換える方法と、追い金をできるだけ抑えるための具体的な手順を順番に解説します。
まずは、今乗っている車をいくらで売れるのか確認するところから始めましょう。
【厳選】残クレ途中からお得に乗り換えるための査定3サービス
※本セクションにはPRリンクを含みます
残クレ途中から別の車へ乗り換える場合、最も重要になるのが今乗っている車の売却価格です。
査定額が高くなれば、その分だけ残債を相殺でき、追い金を減らしたり、残った金額を次の車の購入資金へ回したりできる可能性があります。
そのため、ディーラーの下取り額だけで判断せず、一般の買取相場も確認して比較することが重要です。
「①相場を把握する → ②複数の査定を比較する → ③残債処理まで相談する」
この3ステップで進めると、今の車をいくらで手放せるのかが分かり、乗り換えに必要な資金も判断しやすくなります。
| 役割・選定ポイント | 推奨サービス | 特徴とメリット |
|---|---|---|
| 【ステップ1:相場を知る】 | 現在の愛車の相場を把握し、ディーラー下取りや買取査定の提示額を比較する際の目安にできます。 | |
| 【ステップ2:複数査定を比較】 | 複数の買取業者の査定を比較し、現在の車をより高く売却できる可能性を探ります。 | |
| 【ステップ3:対面で残債処理まで相談】 | 店舗での対面査定に対応。ローンが残っている車両の残債精算や名義変更についても、対応可能な範囲を相談できます。 |
※各サービスの対応内容・条件は個別に異なります。査定額や契約条件を確認したうえで利用してください。
ここでは、なぜ残クレの途中解約で追い金が発生することがあるのか、その仕組みと、次の車へ乗り換える際の進め方を順番に解説します。
残クレ(残価設定ローン)の基本と解約時の仕組み
残クレ(残価設定型クレジット)とは、あらかじめ数年後の車両据え置き価格(残価)を設定し、車両本体価格から残価を差し引いた残りの代金を分割払いしていく契約方式です。
| 項目 | 残クレ(残価設定ローン) | 通常ローン(フルローン) |
|---|---|---|
| 支払い対象 | 車両価格 - 据置残価 + 分割手数料 | 車両本体価格の全額 + 分割手数料 |
| 月々の支払額 | 据置額があるため抑えやすい | 元金全額を返済するため高くなりやすい |
| 契約終了時 | 契約条件に応じて返却・買い上げ・乗り換えなどを選択 | 完済後は所有権の条件に応じて自分の車となる |
| 走行距離・車両状態 | 返却条件として制限が設けられている契約がある | 原則として返却条件による制限はない |
※契約内容は信販会社・販売会社・プランによって異なります。
残クレは月々の支払いを抑えやすい一方、契約途中で乗り換える場合には、現在の一括精算額と車両の査定額を確認することが重要になります。
「このまま乗り続けるべきか」悩む不安の正体
残クレ途中で乗り換えを考える方の多くが、「途中でやめると違約金を取られて大きく損をするのではないか」という不安を抱えます。
しかし、実際に確認すべきなのは「途中解約」という言葉だけではありません。現在の一括精算額、契約上の手数料、車両の査定額などを個別に確認し、最終的な負担額を計算する必要があります。
乗り換え前に確認したいポイント
「残クレ途中だから乗り換えられない」と決めつけるのではなく、まず契約書と一括精算額を確認してください。乗り換えの可否や必要な精算方法は、契約先や契約内容によって異なります。
なぜ残クレは途中解約で“損”をしやすいのか?
残クレ途中の乗り換えで負担が発生しやすい理由のひとつが、「ローン残高」と「現在の車両価値」の差です。
残価を据え置く仕組みのため、契約時期や返済条件によっては、一括精算額に対して車の査定額が下回ることがあります。
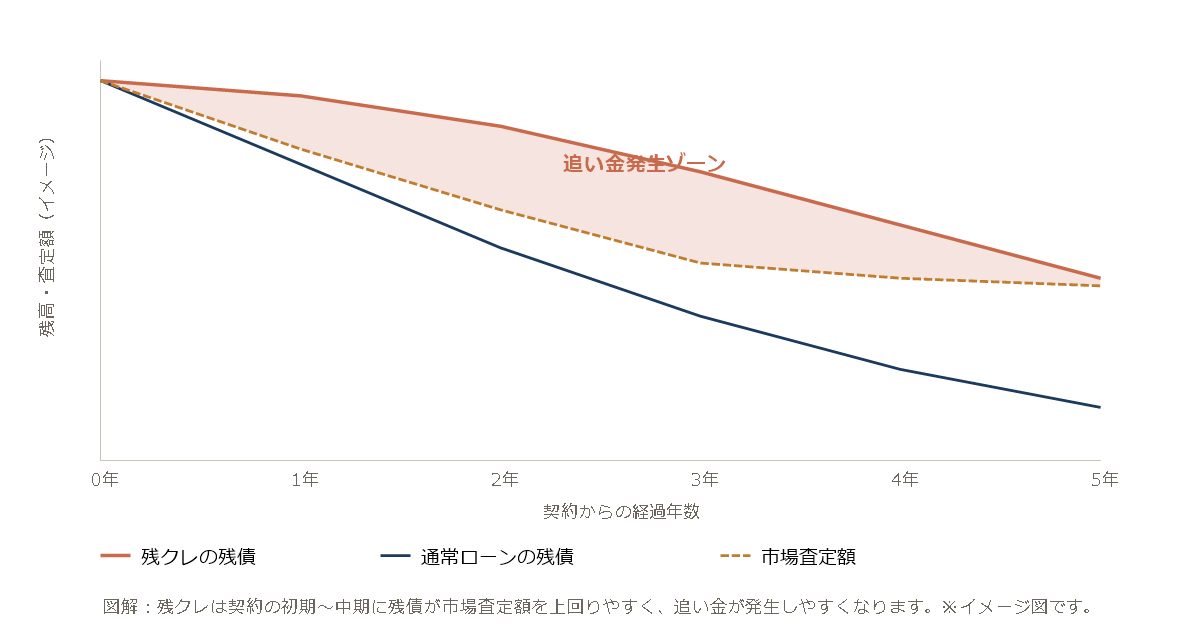
このように「査定額 < 一括精算額」となれば、不足分を別途用意する必要があります。
乗り換え時の差額の考え方:
自己負担の目安 = 一括精算額 - 車両の査定額
※実際の精算額は契約先の計算方法や手数料等によって異なります。
- 【例A】:一括精算額180万円に対し、査定額150万円 ⇒ 差額30万円を別途精算する必要がある
- 【例B】:一括精算額120万円に対し、査定額140万円 ⇒ 精算後に20万円の差額が残る計算になる
まずは契約している信販会社や販売会社で正確な一括精算額を確認し、同時に現在の車の査定額を調べること。この2つの数字が揃って初めて、今乗り換えた場合の負担が見えてきます。
契約書も必ず確認
中途精算時の計算方法、手数料、所有権解除の条件などは契約によって異なります。Web上の一般論だけで判断せず、契約書と契約先の案内を確認してください。
残クレ途中から別の車へ乗り換える基本的な流れ
残クレ途中から別の車へ乗り換える場合も、基本的には次の順番で進めます。
- 現在の残クレの一括精算額を確認する
- 今乗っている車の査定額を調べる
- 「査定額-一括精算額」で不足額または余剰額を確認する
- 現在の残クレを精算する
- 次の車へ乗り換える
ここで最も重要なのが、次の車を決める前に「現在の車の価値」と「一括精算額」を確認することです。
一括精算額:150万円
買取査定額:180万円
この場合は精算後に30万円が残る計算となり、その資金を次の車の頭金などに充てられる可能性があります。
一括精算額:180万円
買取査定額:150万円
この場合は30万円の不足が生じる計算となるため、その差額をどのように精算するか確認してから乗り換えを進めます。
つまり、残クレ途中の乗り換えで最初に調べるべきなのは「次に買う車」だけではなく、今の車をいくらで売れるのかです。
残クレを途中で終える「3つの方法」を比較
残クレ途中から乗り換える際の進め方は、契約条件や現在の車の査定額によって異なります。代表的な考え方を3つに分けて比較します。
| 方法 | 精算の考え方 | 手間 | 向いている人 |
|---|---|---|---|
| ①ディーラーで相談・返却 | 契約条件に沿って精算 | 比較的少ない | 手続きをまとめて相談したい人 |
| ②一括精算して買い上げ | 一括精算額を支払って所有権解除へ進む | 契約先との手続きが必要 | 現在の車を所有したい人、別ルートで売却したい人 |
| ③買取店への売却を利用 | 売却代金を精算に充てる | 査定比較の手間あり | 現在の車の売却価格を比較してから乗り換えたい人 |
※実際に選べる方法は契約先・所有名義・契約内容によって異なります。
① ディーラーに相談して返却・乗り換えを進める
契約中のディーラーへ相談し、契約条件に沿って現在の車の精算と次の車への乗り換えを進める方法です。窓口を一本化しやすい一方で、提示された下取り額が現在の買取相場と比べてどうなのかは確認しておくと判断しやすくなります。
② 一括精算して買い上げる
契約先から一括精算額を確認し、必要な金額を支払ったうえで所有権解除等の手続きを進める方法です。手元資金に余裕があり、現在の車をいったん自分の所有にしたい場合などに検討できます。
③ 一般の車買取店に売却して次の車へ乗り換える(★最もオススメ)
中古車買取店に現在の車を査定してもらい、その売却代金を残クレの精算に充てたうえで次の車へ乗り換える方法です。
査定額が一括精算額を上回れば、その差額を次の車の頭金などに充てられる可能性があります。
一方で査定額が一括精算額を下回る場合は、その不足分を別途精算する必要があります。
ローンが残っている車についても、買取店によっては残債精算や所有権解除に必要な手続きを案内・対応してもらえる場合があります。対応範囲は業者や契約状況によって異なるため、査定時に確認してください。
知っておくべき買取業者契約の注意点
買取店への売却を利用する場合、査定額だけでなく契約条件とキャンセル規定も必ず確認してください。
自動車の売却契約は、訪問販売などに適用される一般的なクーリングオフ制度の対象とは異なるため、契約後のキャンセル条件は事業者の約款等を確認する必要があります。
契約前に必ず確認すること
買取契約へ進む前に、契約先から正式な一括精算額を確認してください。査定額だけを見て先に売却契約を結ぶと、あとから不足額が判明する可能性があります。
トラブルを避けるため、次の2点を確認してください。
- 売却契約を結ぶ前に、信販会社や販売会社へ「現在の一括精算額」を確認する。
- 買取店の最終提示額と一括精算額を比較し、不足額がある場合は精算方法を確認してから契約する。
信用情報への影響と次のローン審査対策
「途中解約をすると信用情報に傷がつき、今後の住宅ローンやマイカーローンが組めなくなるのでは?」と心配される方もいます。
結論として、残クレを途中で一括精算したこと自体が、通常、それだけを理由として事故情報(異動情報)になるわけではありません。
信用情報で特に注意したいのは、途中解約そのものではなく、支払いの延滞や残債の未払いです。
そのため、査定額だけでは一括精算額をまかなえない場合は、不足額をどのように精算するのかを確認したうえで乗り換えを進めることが大切です。
【保存版】残クレ途中から乗り換える前のチェックリスト
使い方:乗り換えを決める前に、1項目ずつ確認してください。この画面をスクリーンショットして保存しご利用下さい!
- 信販会社または販売会社で、「現在の一括精算額」を確認したか?
- 契約書を開き、「中途精算の計算方法」「手数料」「所有権解除の条件」を確認したか?
- 返却を選ぶ場合、走行距離や内外装状態などの条件を確認したか?
- ディーラーの下取り額だけでなく、一般の買取相場や複数の査定額も確認したか?
- 売却契約前に、「査定額 - 一括精算額 = 差額」を計算したか?
- 不足額がある場合、その精算方法を確認したか?
- 精算後に次の車へ充てられる資金がいくら残るか確認したか?
よくある質問(FAQ)
Q1. 残クレの支払い途中でも別の車へ乗り換えできますか?
はい。残クレの支払い途中でも、契約条件に沿って現在の契約を精算すれば、別の車へ乗り換えることは可能です。まず現在の一括精算額と車の査定額を確認し、その差額を把握してから次の車を検討すると資金計画を立てやすくなります。
Q2. 他社メーカーの車にも乗り換えできますか?
現在の残クレを適切に精算できれば、次に購入する車を同じメーカーに限定する必要は基本的にありません。ただし、現在の契約内容や所有権、精算方法は契約先ごとに異なるため、事前に必要な手続きを確認してください。
Q3. 途中解約すると違約金は発生しますか?
残クレでは「途中解約違約金」という独立した名目の費用が設定されていない契約もありますが、契約によって精算条件や事務手数料等の扱いが異なります。また、査定額が一括精算額を下回った場合は、その不足分を精算する必要があります。契約書や契約先で一括精算額を確認してから手続きを進めてください。
Q4. 乗り換えに必要な費用はトータルでいくらかかりますか?
車種、契約時期、現在の一括精算額、市場価値、手数料などによって異なります。まず「現在の一括精算額」と「査定額」を確認し、その差額を計算してください。
Q5. 残クレ途中の乗り換えで一番避けたい行動は?
一社の査定額だけを見て、比較せずに乗り換えを決めてしまうことです。ディーラー下取りと買取店では査定基準や販売ルートが異なるため、提示額に差が出ることがあります。残債がある場合は査定差が自己負担額にも影響するため、複数の査定額を確認してから判断すると安心です。
Q6. 事故歴や目立つキズがある車でも乗り換えできますか?
乗り換え自体は可能ですが、車両状態によって査定額や返却時の評価が変わる可能性があります。複数の査定を比較し、現在の一括精算額との差額を確認してください。
Q7. 残債や一括精算額はどこで確認できますか?
契約している信販会社や販売会社の契約者向けWebサービス、またはカスタマーセンター等で確認できます。確認方法は契約先によって異なります。
Q8. 一括返済すると分割手数料は安くなりますか?
契約内容によって計算方法が異なります。一括精算時に未経過分の分割手数料等がどのように扱われるか、契約書または契約先へ確認してください。
Q9. 残クレ途中で乗り換えるタイミングはいつが良いですか?
一律に最適な時期があるわけではありません。現在の一括精算額、車の査定額、次の車の購入条件を比較して判断することが重要です。乗り換えを検討し始めた時点で、一度現在の査定額を確認すると判断材料になります。
Q10. 残クレの契約書で確認すべき項目は?
「中途精算時の計算方法」「手数料の有無」「所有権解除の条件」「返却時の走行距離・車両状態に関する条件」などを確認してください。
まとめ:残クレ途中から損せず乗り換えるための最短ステップ
残クレ途中から別の車へ乗り換えるとき、最も大切なのは、「先に次の車だけを決めるのではなく、現在の一括精算額と愛車の査定額を確認すること」です。
- まず契約先で現在の一括精算額を確認する
- 今乗っている車の買取相場を確認する
- 「査定額-一括精算額」で不足額または余剰額を計算する
- 複数の査定額を比較して売却先を検討する
- 現在の残クレを精算してから次の車へ乗り換える
まずは本日、契約している信販会社や販売会社で「現在の一括精算額」を確認してください。
一括精算額が分かったら、次は現在の車がいくらで売れるのかを確認します。
査定額が一括精算額を上回るほど、次の車へ乗り換える際の資金計画は立てやすくなります。
まだ売却を決めていなくても、現在の査定相場を知っておけば、「今乗り換えるべきか」「もう少し乗り続けるべきか」を数字で判断できます。
▼ 残クレ途中から乗り換える前に確認したい3サービス
車買取相場データベース(まずは現在の相場を把握する)
リバティ(複数査定を比較して売却額を確認する)
ユーポス(残債がある車の売却について店舗で相談する)
※査定・契約条件・対応内容は各サービスで異なります。申込み前に最新の条件をご確認ください。
参考文献・公的出典
- 割賦販売法(後払分野)の概要・FAQ(経済産業省)
- ローンや残価設定型クレジット返済中の車を手放すことはできるの?(一般社団法人日本自動車購入協会)
- 信用情報 早わかり!(指定信用情報機関 CIC)
- 一括返済・支払いプラン変更のお手続き(トヨタファイナンス)
zankure-tochu-kaiyaku-norikae.html
HTML
You have not enough Humanizer words left. Upgrade your Surfer plan.